No hay productos en el carrito.
Entrevista de Visión Global con César Castillo en El Sol TV
En esta conversación de Visión Global, Vicente Pérez y Goldberg Mayol abordan junto a César Castillo sobre temas como el...
Read moreDetails


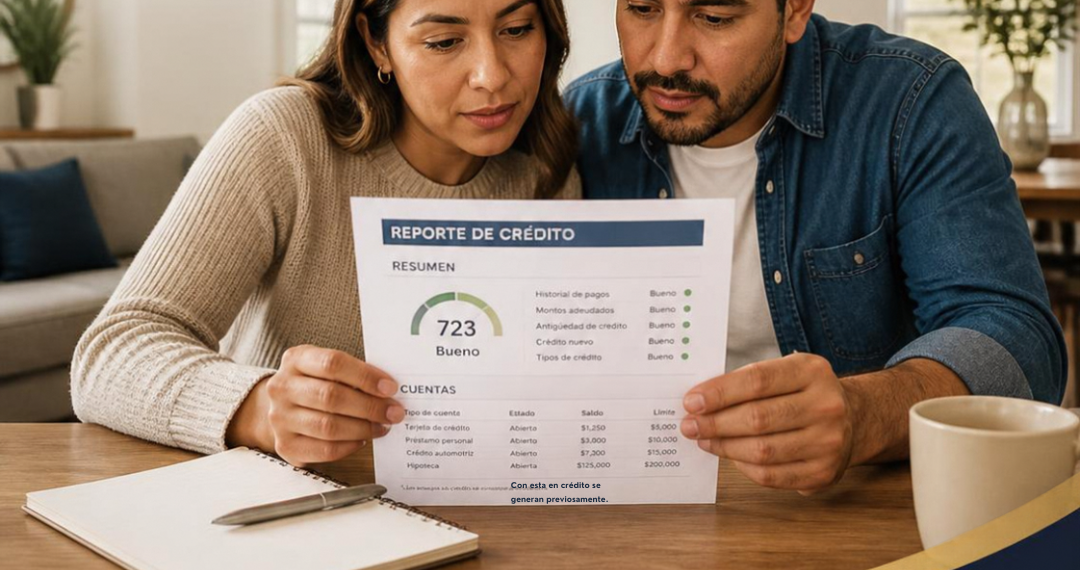
Una persona puede pagar sus tarjetas cada mes y sorprenderse al ver que su puntaje bajó. No siempre hay un atraso detrás del cambio. A veces, la explicación está en cuánto crédito aparece utilizado cuando se actualiza el reporte.
Esto importa porque los puntajes pueden influir en la aprobación y las condiciones de una hipoteca, un vehículo, un préstamo personal o un financiamiento para la vivienda.
La utilización compara los balances de las tarjetas con sus límites disponibles. Si una tarjeta tiene un límite de $1,000 y aparece con un balance de $850, su utilización es de 85 %.
FICO explica que la categoría de cantidades adeudadas representa cerca del 30 % de un puntaje típico. Los modelos pueden considerar la utilización total y la de cada cuenta. El efecto exacto varía según el perfil.
Imagine a una persona que utiliza su tarjeta para alimentos, gasolina y otros gastos familiares. Paga el balance completo antes de la fecha límite y no incurre en atraso, pero el reporte todavía muestra un balance alto respecto del límite.
El Consumer Financial Protection Bureau advierte que los puntajes se calculan en momentos diferentes. Si el cálculo ocurre cuando aparece ese balance, la utilización puede afectar el resultado aunque la persona pague la cuenta completa al día siguiente.
Pagar puntualmente y mantener balances bajos
Pagar antes de la fecha límite protege el historial de pagos y evita cargos por atraso. Mantener balances bajos frente a los límites atiende otro factor. Por eso conviene revisar el balance que aparece en el reporte, no solamente confirmar que la cuenta está al día.
El CFPB señala que muchos expertos aconsejan no utilizar más del 30 % del crédito disponible. Es una referencia, no una garantía ni un punto en el que todos los puntajes cambien de la misma manera. En general, una utilización más baja suele ser favorable.
Tampoco basta con mirar el porcentaje total. Una persona puede tener baja utilización combinada y, al mismo tiempo, una tarjeta casi al límite. FICO indica que sus modelos pueden considerar ambas medidas.
Cerrar una tarjeta puede cambiar el cálculo
Al cerrar una tarjeta puede reducirse el crédito total disponible. Si los balances permanecen iguales, la utilización aumenta. Un balance combinado de $1,000 representa 20 % de $5,000 disponibles, pero 50 % si el límite total baja a $2,000.
Esto no significa que nunca deba cerrarse una cuenta. Puede haber razones de seguridad, costo o control de gastos. Conviene considerar el posible efecto sobre la utilización antes de decidir.
Qué revisar antes de solicitar financiamiento
Antes de buscar una hipoteca, un vehículo, capital para un pequeño negocio o financiamiento solar, conviene revisar los reportes. AnnualCreditReport.com permite solicitar gratuitamente los reportes de Equifax, Experian y TransUnion una vez por semana.
Confirme que los límites y balances sean correctos, identifique cuentas que no reconoce y revise cada historial de pago. La información inexacta puede disputarse con la compañía que preparó el reporte y con la empresa que suministró los datos.
El reporte contiene las cuentas, los balances y el historial. El puntaje es un cálculo realizado a partir de esa información. No existe un solo puntaje: puede variar según el modelo, los datos utilizados y la fecha del cálculo.
Pagar a tiempo sigue siendo fundamental. Comprender la utilización añade una pieza que muchas personas descubren demasiado tarde. Revisar los balances antes de solicitar financiamiento ayuda a presentar un perfil más organizado y a tomar decisiones con mayor claridad.
Sobre la autora
Rebeca González es Contadora Pública, Especialista en Tributación y consultora con experiencia en orientación crediticia y soluciones de energía solar. Cuenta con preparación en consultoría crediticia y en el área técnica fotovoltaica a través de NABCEP. Su iniciativa Smart Credit, Smart Energy promueve decisiones financieras y energéticas informadas para familias y pequeños negocios. @smartcreditenergy
Fuentes de consulta
Consumer Financial Protection Bureau: How do I get and keep a good credit score?
FICO: What’s in my FICO Scores?
AnnualCreditReport.com: Getting your credit reports
Nota: Este artículo ofrece información educativa general y no garantiza cambios específicos en el puntaje ni sustituye asesoría financiera, legal o crediticia individual.
Rebeca Gonzalez

En esta conversación de Visión Global, Vicente Pérez y Goldberg Mayol abordan junto a César Castillo sobre temas como el...
Read moreDetails
Cada vez más familias en Florida esperan la factura de electricidad con preocupación, especialmente durante el verano, cuando las altas...
Read moreDetails

OTNews es Información con valor
Orlando Times News conecta a la comunidad latina global con noticias, negocios y oportunidades. Integramos directorio y periodismo participativo para que promociones tus proyectos, crees contenido y fortalezcas tu presencia en línea con un único perfil que abre puertas.


